Domain ngdp.de kaufen?
Wir ziehen mit dem Projekt
ngdp.de um.
Sind Sie am Kauf der Domain
ngdp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ngdp.de kaufen?
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
Ähnliche Suchbegriffe für Zarges-Zarges-Montagetritt-Rollen-AFA
Top-Angebote
Produkte zum Begriff Zarges-Zarges-Montagetritt-Rollen-AFA:
-
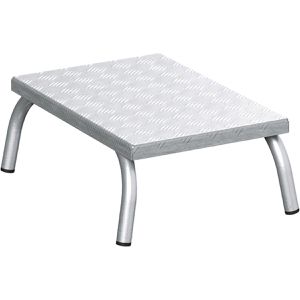
Zarges Montagetritt AFA P, 40031, bis 150kg, 1 Stufe, 60 x 20 x 40,6cm57,7 x 35 cm große, durch Querstrebe versteifte Standplattform aus rutschfestem Alu-Riffelblech 2,20 m maximale Arbeitshöhe bei Standhöhe von 20 cm Hochfeste, verschweißte Rohrkonstruktion aus Aluminium Holmenden mit Kunststoffkappen Gesamtmaße (BxHxT) 60 x 20 x 40,6 cm, Gewicht 3 kg Merkmale: Stufenanzahl: 1 Stufe Material: Aluminium max. Belastbarkeit: 150 kg weitere Produktinformationen: Norm: DIN EN 14183 Garantie: 10 Jahre Herstellergarantie Lieferung direkt ab Werk!121,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
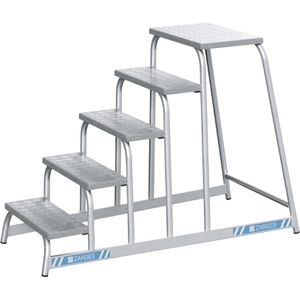
Zarges Montagetritt AFA P, 40035, bis 150kg, 5 Stufen, 73,4 x 99 x 133,6cm20 cm tiefe Stufen & 57,7 x 35 cm große, durch Querstrebe versteifte Standplattform aus rutschfestem Alu-Riffelblech 2,99 m maximale Arbeitshöhe bei Standhöhe von 99 cm Hochfeste, verschweißte Rohrkonstruktion aus Aluminium Holmenden mit Kunststoffkappen Gesamtmaße (BxHxT) 73,4 x 99 x 133,6 cm, Gewicht 13,5 kg Merkmale: Stufenanzahl: 5 Stufen Material: Aluminium max. Belastbarkeit: 150 kg weitere Produktinformationen: Norm: DIN EN 14183 Garantie: 10 Jahre Herstellergarantie Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!504,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
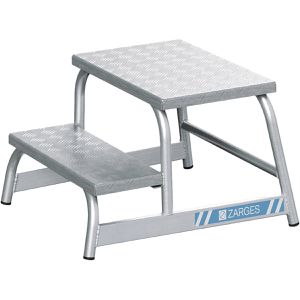
Zarges Montagetritt AFA P, 40032, bis 150kg, 2 Stufen, 67,1 x 40 x 63,9cm20 cm tiefe Stufe & 57,7 x 35 cm große, durch Querstrebe versteifte Standplattform aus rutschfestem Alu-Riffelblech 2,40 m maximale Arbeitshöhe bei Standhöhe von 40 cm Hochfeste, verschweißte Rohrkonstruktion aus Aluminium Holmenden mit Kunststoffkappen Gesamtmaße (BxHxT) 67,1 x 40 x 63,9 cm, Gewicht 5,5 kg Merkmale: Stufenanzahl: 2 Stufen Material: Aluminium max. Belastbarkeit: 150 kg weitere Produktinformationen: Norm: DIN EN 14183 Garantie: 10 Jahre Herstellergarantie Lieferung direkt ab Werk!222,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Wie beeinflusst die Geldpolitik die Konjunktur und die Inflation?
Die Geldpolitik beeinflusst die Konjunktur, indem sie den Zinssatz ändert, um die Kreditvergabe und Investitionen zu steuern. Niedrigere Zinsen können die Wirtschaft ankurbeln, während höhere Zinsen sie bremsen können. Die Geldpolitik kann auch die Inflation beeinflussen, indem sie die Geldmenge im Umlauf kontrolliert und somit die Kaufkraft der Währung beeinflusst. **


Was gehört zur Gebäude AfA?
Zur Gebäude AfA gehören alle Gebäude, die dauerhaft genutzt werden und eine Nutzungsdauer von mehr als einem Jahr haben. Dazu zählen beispielsweise Wohnhäuser, Bürogebäude, Fabrikhallen, Lagerhallen und Geschäftsgebäude. Auch Gebäude, die für gewerbliche oder freiberufliche Tätigkeiten genutzt werden, gehören zur Gebäude AfA. Die Abschreibung erfolgt über die Nutzungsdauer des Gebäudes und wird in der Regel linear vorgenommen. Es ist wichtig, die Gebäude AfA korrekt zu berechnen, um steuerliche Vorteile optimal nutzen zu können. **
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
Top-Angebote
Produkte zum Begriff Zarges-Zarges-Montagetritt-Rollen-AFA:
-
Zarges Montagetritt AFA P, 40031, bis 150kg, 1 Stufe, 60 x 20 x 40,6cm57,7 x 35 cm große, durch Querstrebe versteifte Standplattform aus rutschfestem Alu-Riffelblech 2,20 m maximale Arbeitshöhe bei Standhöhe von 20 cm Hochfeste, verschweißte Rohrkonstruktion aus Aluminium Holmenden mit Kunststoffkappen Gesamtmaße (BxHxT) 60 x 20 x 40,6 cm, Gewicht 3 kg Merkmale: Stufenanzahl: 1 Stufe Material: Aluminium max. Belastbarkeit: 150 kg weitere Produktinformationen: Norm: DIN EN 14183 Garantie: 10 Jahre Herstellergarantie Lieferung direkt ab Werk!121,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zarges Montagetritt AFA P, 40035, bis 150kg, 5 Stufen, 73,4 x 99 x 133,6cm20 cm tiefe Stufen & 57,7 x 35 cm große, durch Querstrebe versteifte Standplattform aus rutschfestem Alu-Riffelblech 2,99 m maximale Arbeitshöhe bei Standhöhe von 99 cm Hochfeste, verschweißte Rohrkonstruktion aus Aluminium Holmenden mit Kunststoffkappen Gesamtmaße (BxHxT) 73,4 x 99 x 133,6 cm, Gewicht 13,5 kg Merkmale: Stufenanzahl: 5 Stufen Material: Aluminium max. Belastbarkeit: 150 kg weitere Produktinformationen: Norm: DIN EN 14183 Garantie: 10 Jahre Herstellergarantie Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!504,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Zarges-Zarges-Montagetritt-Rollen-AFA
-
Zarges Montagetritt AFA P, 40032, bis 150kg, 2 Stufen, 67,1 x 40 x 63,9cm20 cm tiefe Stufe & 57,7 x 35 cm große, durch Querstrebe versteifte Standplattform aus rutschfestem Alu-Riffelblech 2,40 m maximale Arbeitshöhe bei Standhöhe von 40 cm Hochfeste, verschweißte Rohrkonstruktion aus Aluminium Holmenden mit Kunststoffkappen Gesamtmaße (BxHxT) 67,1 x 40 x 63,9 cm, Gewicht 5,5 kg Merkmale: Stufenanzahl: 2 Stufen Material: Aluminium max. Belastbarkeit: 150 kg weitere Produktinformationen: Norm: DIN EN 14183 Garantie: 10 Jahre Herstellergarantie Lieferung direkt ab Werk!222,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZARGES AFA P - Maschinentritt starr 3 StufenAFA PDer Basistritt mit geringem Gewicht, hoher Stabilität und bequemer Standfläche.200 mm tiefe Stufen aus rutschfestem Aluminium-Riffelblech.350 x 577 mm große, durch eine Querstrebe versteifte Standplattform.Hochfeste, verschweißte Rohrkonstruktion aus Aluminium sorgt für Stabilität und Langlebigkeit.Höchste Stabilität durch eine breite Standfläche.Holmenden mit Kunststoff-Abschlüssen.Entspricht der Norm EN 14 183.316,23 €*Versand: 19,50 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Betriebswirtschaft /GesamtwirtschaftBetriebswirtschaft /Gesamtwirtschaft , Lehrplanbezug: Bildungsplan vom 22. Mai 2017 für das kaufmännische BK II in Baden-Württemberg (Schuljahr 2017/2018), gültig ab 01.08.2018 Gesamtkonzeption: Der Reihe für das kaufmännische Berufskolleg II in Baden-Württemberg liegen die jeweiligen Fachlehrpläne zugrunde, die seit dem Schuljahr 2017/2018 gelten. Wie bei der Lehrbuchreihe für das BK I gehen die Autoren auch für diese Reihe von dem didaktischen Leitgedanken aus, die Stoffinhalte gleichermaßen strukturbildend und prozessorientiert zu vermitteln. Um die Schülerinnen und Schüler in die Lage zu versetzen, betriebliche Handlungen im Rahmen unternehmerischer Zielsetzungen selbstständig, kooperativ und kundenorientiert auszuführen, werden in den Büchern "Betriebswirtschaft für das kfm. BK II" und "Gesamtwirtschaft für das kfm. BK II" den Hauptkapiteln Lernsituationen vorangestellt. Jede Situation enthält zudem am Ende konkrete kompetenzfördernde Arbeitsaufträge, die - eingebettet in den situativen Kontext - die unterschiedlichen Dimensionen der Handlungskompetenz fördern. Konzeption: Das Buch umfasst Lernsituationen und die Stoffinhalte des Faches Betriebswirtschaft des Bildungsplans für das kaufmännische Berufskolleg II in Baden-Württemberg (Schuljahr 2017/2018). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Wie beeinflusst die Geldpolitik die Konjunktur und die Inflation?
Die Geldpolitik beeinflusst die Konjunktur, indem sie den Zinssatz ändert, um die Kreditvergabe und Investitionen zu steuern. Niedrigere Zinsen können die Wirtschaft ankurbeln, während höhere Zinsen sie bremsen können. Die Geldpolitik kann auch die Inflation beeinflussen, indem sie die Geldmenge im Umlauf kontrolliert und somit die Kaufkraft der Währung beeinflusst. **
-
Was gehört zur Gebäude AfA?
Zur Gebäude AfA gehören alle Gebäude, die dauerhaft genutzt werden und eine Nutzungsdauer von mehr als einem Jahr haben. Dazu zählen beispielsweise Wohnhäuser, Bürogebäude, Fabrikhallen, Lagerhallen und Geschäftsgebäude. Auch Gebäude, die für gewerbliche oder freiberufliche Tätigkeiten genutzt werden, gehören zur Gebäude AfA. Die Abschreibung erfolgt über die Nutzungsdauer des Gebäudes und wird in der Regel linear vorgenommen. Es ist wichtig, die Gebäude AfA korrekt zu berechnen, um steuerliche Vorteile optimal nutzen zu können. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.